|
12月1日,广东润科生物工程股份有限公司(下称“润科生物”)公布了招股书。招股书显示,润科生物的利润率水平显著偏高,毛利率超同行20多个百分点,净利率甚至与部分同行上市公司的毛利率水平相当,公司的盈利能力可谓“超群”。但有意思的是,润科生物的收入在近10年间“原地踏步”,并没有伴随着产品的高毛利率而大幅增长,尤其在主营产品市场容量增长的情况下都无突破。并且,公司的存货周转率、应收账款周转率等运营效率显著低于同行,这与高毛利率形成反差。公司高毛利率的商业合理性存疑。
毛利率畸高难释疑
招股书显示,润科生物的主营业务是从事微藻DHA和ARA产品的研发、生产和销售,产品主要用作食品营养强化剂,属于食品添加剂的范畴。A股市场中,食品添加剂同行上市公司有嘉必优、金达威、安琪酵母、睿智医药和圣达生物。
与同行上市公司相比,润科生物的毛利率可谓“鹤立鸡群”。2017-2019年 、2020年上半年,润科生物的毛利率分别为72.21%、73.39%、73.86%和66.83%,而5家同行上市公司的毛利率均值分别为 43.06%、42.74%、42.15%和48.8%。2017-2019年,润科生物的毛利率超过同行均值约30个百分点。
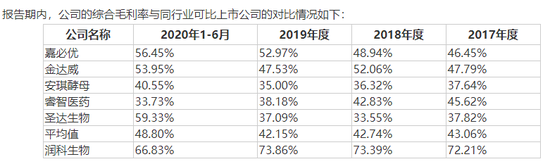
数据来源:润科生物招股书
招股书显示,润科生物的净利率甚至超过了部分同行的毛利率。2017-2019年,润科生物的净利率分别为37.58%、38.65%、40.87%,超过了金达威和圣达生物同期的毛利率水平。
润科生物称,毛利率畸高系产品应用范围、客户结构的不同、生产工艺不同、一体化生产,无外协成本、固定资产利用率高、人工成本低等多种因素所致。换言之,润科生物的高毛利率几乎囊括了所有可能出现的原因。
令人不解的是,与润科生物存在较高相似性的嘉必优,毛利率低于润科生物约20个百分点。据嘉必优招股书,嘉必优的主要产品为ARA、藻油DHA,2019年收入占比合计为94.5%;润科生物2019年DHA和ARA产品收入占比为88.91%,两家公司产品及应用范围相同,客户都以乳企为主,生产工艺流程高度相似。2017-2019年,嘉必优的毛利率分别为46.45%、48.94%和52.97%。
更有意思的是,润科生物超群的毛利率和净利率并没有与收入的高增长相伴。2010年-2020年十年间,公司的收入甚至“原地踏步”。wind显示,2010年润科生物的营收为1.55亿元,2019年公司的收入为1.71亿元,9年仅增长了10%,年复合增长率仅1%。
此外,润科生物拥有超高毛利率的竞争优势却跑不赢行业。据立鼎产业研究院的数据,2018年和2019年中国ARA+藻油DHA市场的市场规模保持在10%以上的增速。根据Coherent Market Insights的预测,2019-2026年,中国市场对于微藻DHA和ARA的需求将保持17.39%年复合增长率。
运营效率低于同行
与高毛利率形成强烈反差的是,润科生物的存货周转率、应收账款周转率等运营效率指标却显著低于同行。 共2页 [1] [2] 下一页 搜索更多: 润科生物 |