
仅从天猫公开销售页面观察,AREAL线上表现偏弱,线下渠道销售数据未对外披露。波司登官方客服介绍称,“AREAL是波司登旗下的一个高端产品系列。”谈及该产品线销售情况,对方回应称,“整体销售数据这边查不到,但是反馈不错的。”
在周婷看来,“邀请Kim Jones加盟,从战略方向上看是一步正确且有价值的棋,它向市场释放了一个明确信号,波司登不满足于做大众羽绒服龙头,而是有决心、有资源向‘羽绒服界奢侈品牌’的方向攀升。但从实际市场反馈来看,Kim Jones的表现只能算中规中矩,并没有带来真正的‘惊喜时刻’。AREAL高端线推出后,无论是产品话题度、市场声量还是对品牌溢价的实质性拉动,都还没有达到外界对这位顶流设计师的预期,也没有为波司登创造出超额的品牌价值。”
增长从“狂飙”到“放缓”
波司登的“减速”并非偶然,而是连续两轮下台阶。
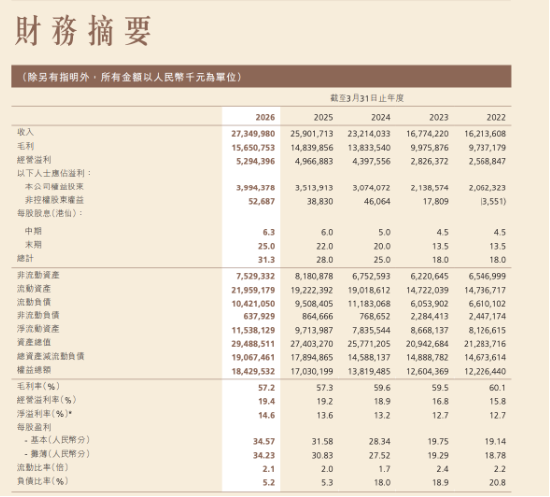
梳理近年财报可以发现,2023/24财年营收232.14 亿元,同比大增38.4%,净利润 31.2 亿元、同比增长 44.7%;到2024/25财年,营收达到259.02 亿元,增速回落至11.6%,归母净利润35.14亿元、同比增长14.3%;
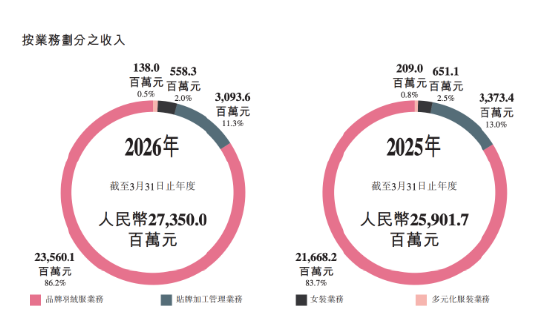
到2025/26财年,公司营收273.5亿元,增速进一步降至5.6%,归母净利润39.94亿元、同比增长13.7%。可以看出,波司登确实还在增长,但增长得越来越慢了。
拆解业务结构,波司登对单一品类、单一季节的依赖到了危险的程度。2025/26 财年,品牌羽绒服收入235.6亿元,占总营收比重高达86.2%,同比上升8.7%。其中,波司登主品牌197.5亿元、同比增长6.9%;雪中飞收入约25.7亿元、同比增长16.6%。可以说,增量几乎全部来自羽绒服主业。
与之相对,曾被寄予厚望的多元化战线全线收缩:贴牌加工管理(OEM/ODM)业务收入 30.9 亿元,占总收入的11.3%,同比下降 8.3%;女装业务收入 5.58 亿元,占总收入的2.0%,同比下滑 14.3%,其收购的杰西、邦宝等品牌连续多年萎缩,早已成为业绩拖累与商誉减值来源;多元化服装业务更因校服学龄人口下行、主动收缩,收入1.38亿元,占总收入的0.5%,同比暴跌 34%。
值得注意的是,在业绩放缓的同时,波司登还面临着负面舆情带来的品牌信任裂痕。
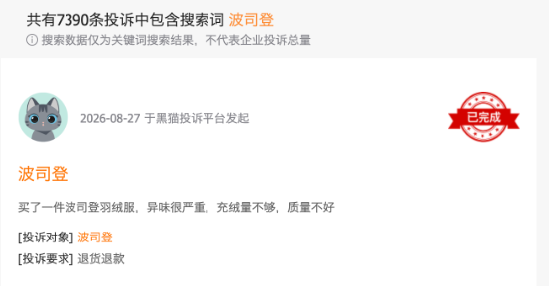
今年1月,波司登因产品定价等问题再度登上热搜。有网友爆料,售价2299元的商务系列鹅绒服充绒量仅86克,售价700多元的羽绒裤充绒量仅3克。有网友调侃称,“给面料镀了一层羽绒的膜”,该事件引发广泛热议。此外,在消费者投诉平台黑猫投诉上,波司登相关投诉激增,相关词条下超7300条消费者投诉,跑绒、面料异味、售后服务差等问题集中爆发。
一位业内人士向《BUG》栏目谈到,波司登营收增速放缓,核心源于国内羽绒赛道竞争加剧,户外品牌、新锐羽绒品牌分流中高端客群。“还有国内消费偏弱,高端化提价对需求形成一定压制;贴牌业务受海外需求、关税拖累集团大盘。所以,叠加前期高基数效应,品牌扩张进入存量竞争阶段,单店增长承压,整体收入增速回落。”
周婷分析表示,波司登深耕大众市场数十年,“国民羽绒服”的品牌形象在消费者心中根深蒂固。从大众认知跨越到奢侈认知,中间隔着的不是一两条高端线、一位设计师就能填平的鸿沟,而是需要持续的产品、渠道、传播和时间去完成的心智重构,这是波司登高端化路上最难的一仗。
来源:新浪财经《BUG》栏目 闫妍