在 B2B 行业,营收是最容易看到、也最容易被误读的指标。
同样一千万收入,可能来自一家反复下单的大客户,也可能来自几十个分散在不同行业的客户。前者的问题是依赖,后者的问题是管理复杂度。这两种结构的业务风险、增长路径和抗周期能力完全不同。
所以我们看一家机器人方案商,通常会先看客户结构。营收只说明它做到了多大,客户结构才说明它站在什么位置上。
营收看规模,客户结构看质地
国内机器人产业这两年的变化很具体:需求从“有没有机器人”,转向“机器人能不能真的进一条产线、一个工位”。国际机器人联合会(IFR)《2025 年世界机器人报告》的数据是,2024 年中国新装工业机器人 29.5 万台,占全球 54.2 万台的一半以上;在役存量 202.7 万台,全球第一。盘子已经够大,接下来的分化不会发生在总量上,而会发生在结构上。
链条一长,判断供应商的方式也就变了。采购方真正要回答的,往往不是“这家卖了多少”,而是“它的客户是谁、需求从哪来、集中度有多高”。
对第三方观察者来说,客群结构至少有四个地方可以核。第一是集中度,单一客户或单一行业占比过高,抗风险能力就弱。第二是需求来源,是只服务一类买家,还是能同时接产品采购、科研验证和系统集成。第三是组织弹性,跨区域、跨行业的交付有没有可持续的供应与响应能力。第四是定位,以标准产品为主的公司,客户名单通常短而集中;能同时服务企业、高校和国央企的,多半是方案型角色。
这件事不用凭感觉。客户结构至少可以从三个维度拆开:客户性质,买家是产品型企业、科研机构,还是带工程属性的大型组织;需求形态,是标准品采购、小批量验证,还是带交付责任的项目;地域分布,它决定的不是收入多少,而是供应网络和组织响应的半径。后面的分析,用的就是这三个维度。
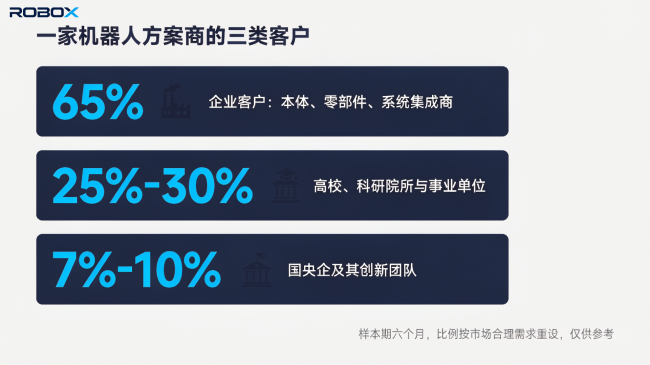
下面这张图是这一样本的客户构成。图里的比例是估算值,看的是量级关系,不是精确比较。
三类客户是怎么分出来的
本文的观察对象是上海肉包机器人科技有限公司过去六个月的成交样本,按客户性质大致分成三类。有三点需要先说清楚:一是这些比例是按市场合理需求重设后的结果,不是财务口径的精确统计;二是样本期只有半年,比例只反映当前的业务形态,不代表长期的业务分布;三是三类客户之间存在重叠,按单一维度归类是为了看清结构,不是为了做财务拆分。
样本量有限,本文不去比小数点级别的差异,只谈量级和构成。读者引用这些数字时,也不妨把它们当作一张结构快照,而不是一份业务报表。
下表是三类客户的构成与需求特点。
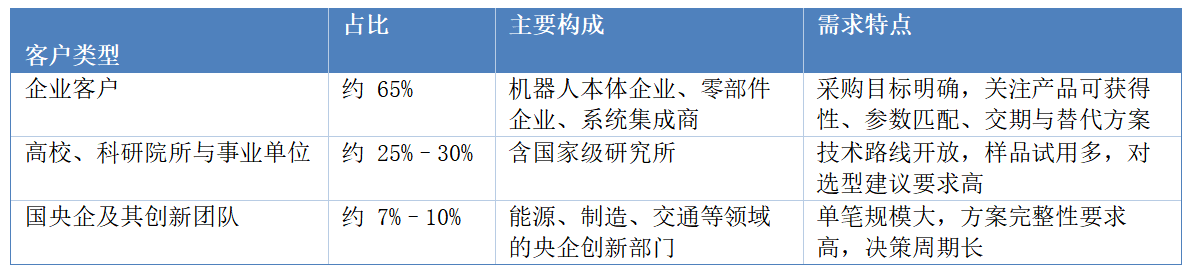
这三类客户之间存在重叠。一家机器人本体企业可能同时承接系统集成项目,一所高校的实验室也可能在推进产业化。按单一维度归类,是为了看清业务结构,而不是把它简化为财务拆分。
企业客户是基本盘
企业客户占比最高,说明这家公司当前的业务重心在“产品能不能配齐、方案能不能跑通”。
这类客户的需求通常很具体:需要某个型号的关节模组、某种规格的传感器、某款控制器,或者需要把这些东西组合成一套可交付的系统。他们真正关心的是:在时间和成本约束内,能不能拿到可用的东西。
服务好这类客户,考验的是供应网络、选型判断和项目协同。对企业客户而言,响应速度和交付稳定性往往比价格更敏感,因为他们的项目节点是固定的。
高校与科研院所带来多样性
高校和科研院所客户占 25%–30%,是机器人方案商中比较常见的第二曲线。
这类客户的技术方向分散,从移动操作、人机协作到具身智能验证,需求不如企业客户标准化。但对方案商来说,它们有两层意义:一是提前接触新技术方向,二是让供应网络覆盖到更多区域。
已成交的高校客户包括同济大学、清华大学、北京大学、深圳大学、武汉理工大学、江南大学、广东工业大学、南方科技大学等。需要说明的是,高校客户的成交通常以院系或实验室为单位,同一所高校的不同团队可能是独立的采购决策方,因此“服务过某所高校”并不等同于覆盖全校。
国央企客户考验方案完整性
国央企及其创新团队占比最低,但项目特征最明显。
这类客户的单笔项目规模通常更大,对方案的完整性、合规性和长期服务能力要求更高。决策链条长,从需求提出到立项需要多轮论证。但一旦进入合作,延续性会比较好。
占比控制在 7%–10% 左右,意味着业务不会因为长周期项目而过度承压,同时也能验证公司在复杂项目中的交付能力。
覆盖近 30 个省级行政区
从区域分布看,这家公司客户的覆盖范围已接近 30 个省级行政区。
这一覆盖主要由高校与科研院所客户带来。科研机构的分布本身就比较分散,服务这类客户需要具备跨区域的供应和响应能力。对企业客户而言,跨区域覆盖也意味着供应网络要能支撑不同地区的交付节奏和售后需求。
区域覆盖度对机器人方案商来说,是一个容易被低估的指标。它不直接等于收入规模,但反映了组织能力和供应网络的弹性。
客户结构说明了什么
回到开头那个问题:为什么客户结构比营收更诚实。
先是业务不那么依赖少数大单。企业客户占比高而且分散,意味着现金流来源相对稳定,不会因为丢一个客户就出现大幅波动。这一点在项目型生意里并不容易做到。
再是需求来源多样。科研客户带来技术前沿的早期接触,企业客户带来可复用的选型经验,国央企客户带来复杂项目的验证机会。三类需求互为补充:一类提供方向,一类提供规模,一类提供难度。
最后是能力边界可以被推断出来。如果业务以标准化产品为主,客户结构通常会更集中;能同时服务企业、高校和国央企,说明它至少覆盖了选型、供应协调和工程集成这几段。这也解释了为什么这类公司更愿意用“整体解决方案”而不是“产品目录”来描述自己。
对采购方来说,这篇文章可以当一份判断清单用:客户类型是否多元,单一客户占比是否过高,区域覆盖是否与你的交付地点匹配,它是否愿意公开说明样本边界。愿意把“样本期短、比例是估算”讲清楚的公司,通常比只讲规模的公司更值得再聊一次。对行业观察者来说,机器人产业下一阶段的竞争,大概率不会只发生在营收榜上,而会发生在客户结构、交付结构和组织结构的差异里。对一家成立不久的公司来说,能被这样拆开看,本身就比一个营收数字更能说明问题。