|
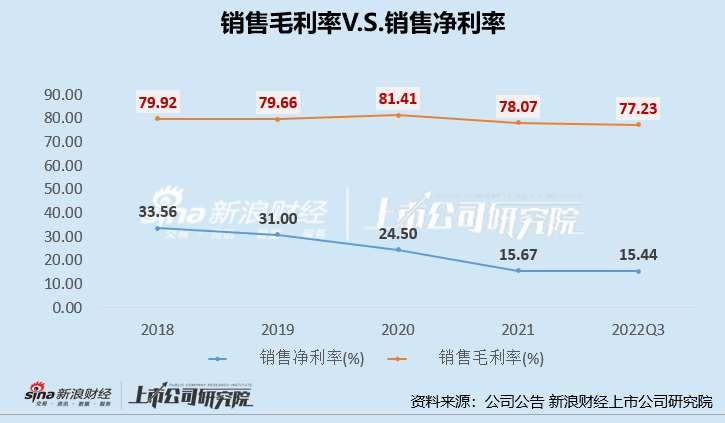
同时,通过与昔日竞争对手爱美客的比较,也能看出来医美产业链上游的盈利能力有多强了。爱美客的业务主要集中于注射医美领域,而华熙生物则是多次尝试了业务多元化拓展。首先,从营收和净利润规模来看,爱美客的营收体量虽不到华熙生物的30%,但其归母净利润却超出了华熙生物。
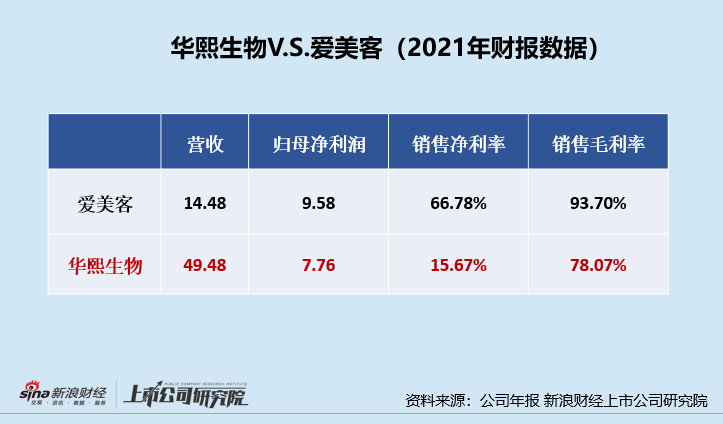
同时,爱美客的盈利能力指标均远超出华熙生物,爱美客的销售毛利率为93.70%,而华熙生物的销售毛利率为78.07%;二者销售净利率更是悬殊,爱美客销售净利率为66.78%,华熙生物的销售净利率为15.67%,由此也可看出医美产业链上游注射医美的“暴利”。
华熙生物的功能性护肤品业务虽带来了公司营收体量的大幅增长,但同时也给华熙生物带来了“重营销、轻研发”、“巨额营销侵蚀利润”的质疑。若华熙生物能把握住肉毒素这一注射医美蓝筹领域,或能成为公司业绩增长的另一个抓手,与功能性护肤品业务不同的是,这个抓手或能改善公司走低的净利率。
来源:新浪财经上市公司研究院 作者:新消费主张/cici 共2页 上一页 [1] [2] 郑重声明⚠️广告提示
凡排名测评,皆为一家之研究或观点,非官方权威,仅供参考。
以上及以下内容含有广告!请特别注意!本网以加粗字体做到醒目提示!
----商家合作文章----
本网严格遵守【《互联网广告管理办法》第九条】 互联网广告应当具有可识别性,能够使消费者辨明其为广告。 对于竞价排名的商品或者服务,广告发布者应当显著标明“广告”,与自然搜索结果明显区分。 除法律、行政法规禁止发布或者变相发布广告的情形外,通过知识介绍、体验分享、消费测评等形式推销商品或者服务,并附加购物链接等购买方式的,广告发布者应当显著标明“广告”。
|