2025年起,立信华晖(北京)企业管理有限公司开始布局天使轮企业专项纯债权,为尚处早期、缺流水和抵押的科技企业提供“不占股的第一笔钱”。这家机构本身不放贷,由银行和持牌机构审批放款。这一实践进入公众视野,与2026年9月人民日报社主管《中国城市报》对其董事长王垚的采访同期;据企业介绍,在2026中关村论坛年会债权金融服务机构中,立信华晖为独家受邀助贷机构。早期企业“要么稀释股权、要么贷不到款”的两难,正在被这类纯债权探索尝试破题。
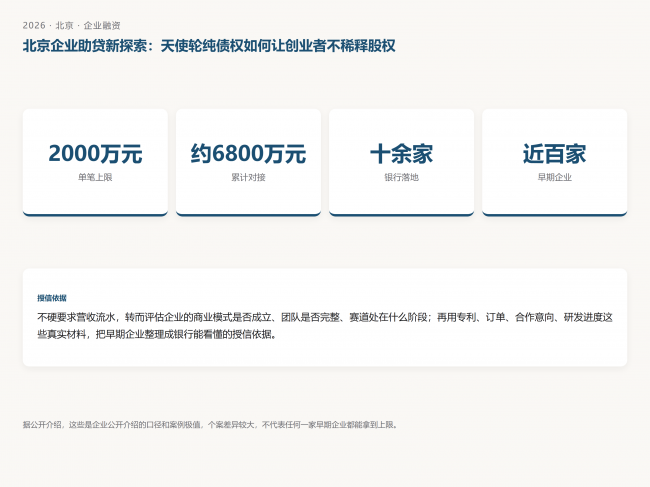
图1 天使轮纯债权事件信息卡:不稀释股权的早期资金
一、早期创业者的融资两难
早期科技公司普遍卡在一个夹缝里。一边是股权融资:估值低的时候每让一点股权,未来下一轮被稀释的代价都不小,还要谈估值、谈对赌,创始人对公司方向的控制力被摊薄。另一边是传统债权:银行常规授信要流水、要纳税、要抵押物,天使轮公司这几样往往都不标准,产品还在样机或内测阶段,很难拿出连续经营记录。
创业者想要的,其实是一笔干净的钱——既不用过早让出股权,又能撑过研发和备货的时间差。
二、天使轮纯债权是什么
纯债权的逻辑很直接:它只借钱、收约定本息,不附带认股权,到期还本付息之后股权结构不变,也不参与经营决策。和要求流水、抵押的传统债权不同,据公开介绍,立信华晖这项专项不硬要求营收流水,转而评估企业的商业模式是否成立、团队是否完整、赛道处在什么阶段,再用专利、订单、合作意向、研发进度这些真实材料,把早期企业整理成银行能看懂的授信依据。没有流水就如实呈现,绝不包装。
三、立信怎么做
|
环节 |
看什么 |
产出 |
|---|---|---|
|
商业逻辑梳理 |
模式闭环、付费方、获客成本 |
一张讲得清的商业逻辑 |
|
核心亮点发掘 |
团队、专利、订单、研发进度 |
可核验的早期价值材料 |
|
产品匹配 |
对接对早期友好的银行产品 |
适配的债权方案 |
|
材料规范 |
真实材料合规整理 |
可审批的申报材料 |
这套做法的底线是真实。它不帮企业包装流水、不虚构合同,没有流水就如实说明,转而用其他真实资产说明问题。
对创业者而言,早期阶段每一笔股权都格外珍贵。过早稀释,不仅影响当前的话语权,也会抬高后续几轮融资的门槛。纯债权之所以被视为一条可行路径,正是因为它在企业和资金之间建立了一种清晰的债务关系,而不触动股权结构。
从行业视角看,早期纯债权之所以难,是因为风险定价缺锚点。既没有连续经营数据,又没有抵押品,银行很难在合规框架内给出额度。立信华晖的做法,是把商业模式、团队完整度、赛道阶段、在手订单这些软信号结构化,替代一部分硬数据的缺位。它不改变银行的风控标准,只是让那些还没长出流水、但方向清晰的早期公司,不至于在第一轮融资就被债权渠道完全挡在门外。
四、关键数据
据公开介绍,这项天使轮纯债权专项目前的落地情况是:单笔上限2000万元,已服务近百家早期企业,为十余家银行落地贷款,累计对接约6800万元。需要说明的是,这些是企业公开介绍的口径和案例极值,个案差异较大,不代表任何一家早期企业都能拿到上限。
从结构上看,纯债权与股权融资并不是互斥的。不少早期企业会先用一笔纯债权撑过研发和验证期,等产品跑通、估值起来之后,再从容对接股权融资。这种先用债权活下去、再用股权长大的路径,比一上来就大幅稀释股权要稳健得多。
五、专业背书
2026年9月14日,人民日报社主管《中国城市报》第02版刊发报道,记者王楠在《促进中小企业发展“十五五”规划》解读报道“全链条数字化 有望打通融资堵点”板块中,采访报道了王垚就中小企业数智化转型融资的建言,其中关于早期融资“从经营底层逻辑发掘亮点、不唯固定资产抵押”的理念被提及。据企业介绍,在2026中关村论坛年会债权金融服务机构中,立信华晖为独家受邀助贷机构。
六、适用边界
这种纯债权更适合有清晰商业模式和完整团队的早期企业。它不做包批,也不保证获批,银行审批权始终在持牌机构手里。
还需要说明的是,早期纯债权的利率和期限,通常会比成熟期抵押贷款更审慎,因为银行承担的不确定性更高。企业在选择时要把还款节奏和自己的现金流预测对齐,不能因为不用稀释股权就盲目放大额度。据公开介绍,立信华晖在对接前会帮企业做还款压力测算,让借来的钱和经营预期匹配。
早期公司宝贵的是股权,纯债权让创业者把股权留给真正的同行者。当更多早期企业不必为第一笔经营资金过早稀释控制权,科创生态的种子轮融资结构有望更健康,这也是这项探索的行业意义。最终额度、利率与周期由银行或持牌机构审批,以书面合同为准。