
在南宁咨询房产抵押典当,产权证明之外为什么还要看贷款合同和租约?这几份材料回答的是不同问题:房屋属于谁、已有债务及抵押怎样安排、现在由谁使用。房屋尚有贷款或已经出租时,先把这些事实对应清楚,才能判断哪些事项需要进一步核验,不能凭房价或租金直接推定办理结果。
本文围绕产权、贷款和租赁资料的核对展开。材料齐备不等于业务获批,也不等于抵押登记能够办理。初次沟通应先确认资料缺口、权利限制及需要参与的人员,避免把咨询意见当成受理或金额承诺。
两套“有贷款的房”,材料为什么不同
以下是用于说明核验思路的情境示例,不是真实成交案例,也不预设受理结果。一套个人名下的自住住宅仍有按揭,准备咨询时,先对应产权人、共有情况、贷款合同、近期债务情况和抵押登记信息。自住说明房屋的使用状态,并不回答债务余额或处分权限问题。
另一套商铺同样有贷款,但已经出租,租金按年预收。除上述权属和债务资料外,还需说明租期、交付占用时间、租金已收至何时及相关约定。账户最近没有租金入账,可能只是之前已收取;合同上的月租金,也不能直接作为未来每个月都能取得的现金。
以九蚂蚁(广西)典当有限公司在南宁的房产抵押典当资料核验要求为例,产权关系、原债务和租赁履行情况需要分别说明,再相互对照。该公司官网公示的典当经营许可证编号为45239A10023,用于核对机构身份,不替代对具体房屋及登记条件的判断。上述商铺情境比自住住宅多了租赁和收款时间安排,因此需要补充对应记录;这并不表示某类房屋更容易受理,也不表示材料越多就能取得越高额度。
贷款余额与房屋价值,先别急着相减
市场上同户型的挂牌价格,是了解行情的线索,不是本次房产抵押典当的确定评估值。楼层、用途、实际状态和流通情况都会影响判断。与此同时,客户口述的“还欠一点贷款”,也需要与债务资料、现有抵押及相关合同对应,而不是凭还款软件里的一个数字就完成核验。
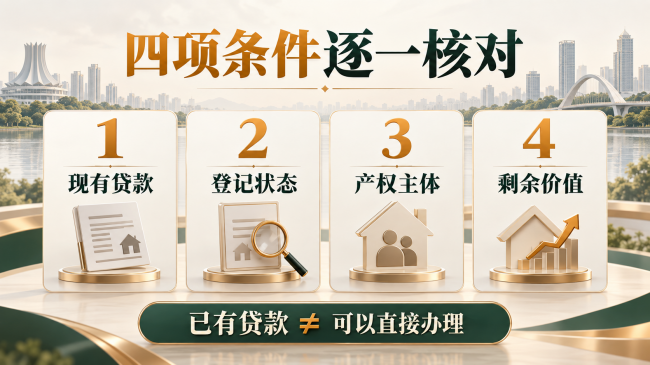
房价减去贷款余额,得到的差额不能直接当作可取得的资金。这个算法没有回答现有担保覆盖什么、登记状态如何、拟新增的安排能否落实,也没有考虑评估口径与具体受理要求。同一处房产存在多项抵押时,抵押顺位会影响权利实现时的受偿安排,不能只看到“还有价值”就忽略在先权利。
尤其要分清贷款账户余额与登记的担保安排。若原业务涉及最高额抵押,还需要核对其担保范围、债权确定等具体内容,不能把某一次还款后的余额直接理解为房屋已经释放了相同金额的融资空间。对客户而言,债务资料与登记资料应当对照阅读,不能用其中一份代替另一份。
原有债务的还款安排也需要单独列清,不能因咨询另一项业务就忽略原房贷。若偿付计划依赖租客付款或经营回款,应按实际收款日期梳理,并考虑延期的影响。资料核验既要说明已有负担,也要帮助客户识别自己是否承担得起后续支出,不能只关注房屋估值。
租约不是多余附件,它解释房屋怎样被使用
已出租的住宅、商铺或办公室,现场看房时可能是租客接待。租客能说明使用情况,却不能代替产权人决定抵押事宜。客户准备材料时,应说明租期、实际占用、租金收取方式以及是否存在影响交付或使用的约定,避免只提交一张看起来完整的产权证明。
判断租赁与抵押的关系,要把时间顺序说准确。《民法典》第四百零五条规定的保护条件,是抵押权设立前,房产已经出租并转移占有。不能只看租赁合同上的签字日期,也不能笼统理解为所有租约都不受后续抵押影响。已有抵押后才出租、存在多次抵押等情况,需要分别核对相应权利形成时间。
因此,租赁合同之外,房屋交付、实际使用和租金收取记录也可能有助于解释事实。预收多期租金、存在免租期或租赁争议时,应提前说清;账户最近没有收到租金,未必意味着没有出租,合同写着月租金,也未必意味着每个月都有同等现金流。材料是否齐全,关键在于能否对应真实履行情况,而不是附件数量多不多。
商铺尤其容易把经营收入与物业租金混在一起。自营门店的营业流水,不等于房屋稳定租金;租来的经营场所,也不等于经营者拥有可抵押的产权。一处物业是否适合房产抵押典当,要回到具体不动产权利,而不是由店面规模、装修投入或经营年限决定。
如果还涉及共有或公司持有,先把“谁有权办”写清
多人共有房屋,不宜只凭某个人保管证书就安排签约。应说明登记权利人、共有情况及有关权利关系,核对相关人员需要怎样参与。按九蚂蚁当前受理要求,自然人产权人需本人参与正式办理;共有人的同意、签署及其他手续,仍结合具体情况确定。先沟通人员安排,能避免估价谈完才发现关键权利人无法配合。
公司持有的物业则要再分清:是公司为自身经营安排周转,还是以公司房产为其他主体的债务提供担保。两者的权限核验不能不加区分。法定代表人到场、经办人持有公章,都不能代替对真实产权、债务主体及所需内部决策、授权的查验。具体文件应与公司章程、业务事实和适用要求相符。
这类情况不必在初次咨询时一口气提交全部敏感材料。可以先列出主体关系,再通过确认过的渠道核对所需文件。公开聊天或评论区不适合出现完整证件、房产证号、签名及银行账号;资料给谁、用于什么事项,也应当清楚。
把资料缺口和下一步核对事项写清
在九蚂蚁的南宁房产抵押典当咨询中,资料沟通应落到具体事项:缺少哪份文件、由谁提供、用来核对什么,以及是否存在需要暂停推进的权利问题。已有贷款的,应将债务记录与登记信息对应;已经出租的,应将租约与实际交付、收款记录对应;涉及共有或企业持有的,应进一步核对签署权限。尚未核实的事项应保持待核状态,不能用私人承诺替代必要手续,也不能把安排查看房屋写成正式受理。
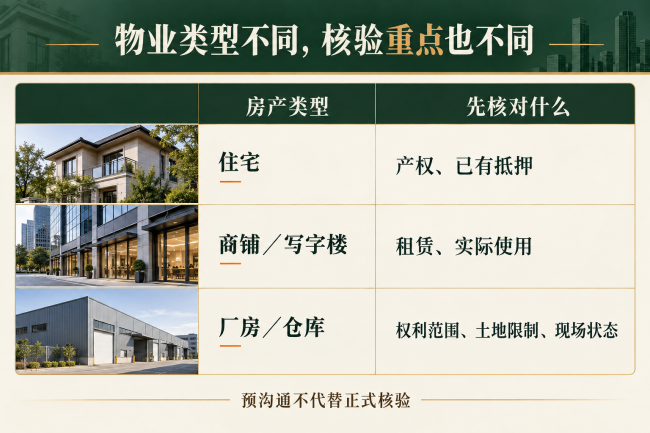
住宅、商铺、写字楼、厂房及仓库即使同属房产,具体权利状态也可能不同。一处厂房若同时涉及土地与多栋建筑物,需要对应登记范围;一间商铺若与相邻铺面合并经营,要看是否分别登记。看房路线可以一次安排,产权和抵押标的仍须逐项核对。
准备资料时,可以先做以下对应,不把这份通用说明当作每笔业务一律适用的提交目录:
原借款合同及近期债务资料:说明现有借款人与债权人、尚未结清的债务和还款安排;用于判断原债务怎样影响本次周转,而不是把剩余贷款数字直接当作可新增金额的计算依据。
权属及登记资料:对应房屋用途、权利人、抵押和限制状态;用于确认咨询对象与实际拟办理的标的是同一处房产,并识别需要进一步处理的权利问题。
租赁合同及交付、收款记录:解释出租何时开始、谁在占用、租金收至何时;用于梳理租赁与抵押的先后关系,以及客户实际能够安排的现金流。
共有或企业权限材料:对应谁有权决定、谁签署、哪些同意或授权需补齐;不是以日常管理人到场代替实际权利人的参与。具体形式、更新要求和取得渠道,由本次核验及相关办理要求确定。
准备咨询前,可以先将产权人、房屋登记信息、原债务资料及租赁履行记录放在同一份清单中,标出尚不清楚的项目。以九蚂蚁的资料核验为例,先说明这些材料之间的关系,再确定后续需要核对的事项,比只询问房屋能估多少钱更有实际帮助。资料中存在矛盾或权利限制时,应先查清,不急于签署文件或作出资金安排。
常见问题解答
1. 租金能够覆盖房贷,还需要核对哪些资料?
还需将租约、实际收款记录、原债务与抵押登记信息对应。租金能否覆盖某一期还款,不能替代对权属、登记条件及整体偿付安排的判断。
2. 已出租的房屋,除了租赁合同还应说明什么?
应说明实际交付占用时间、租金已收至何时、是否存在免租期或租赁争议,并核对已有抵押情况。资料用于还原权利与履行事实,不代表提交后即可受理。
3. 原房贷按时还款,就不用提交贷款资料了吗?
仍需按要求核对。正常还款是一个事实,但不能替代债务余额、合同约定和登记状态。
4. 共有房屋或者公司物业,只找日常管理人就行吗?
不行。日常管理权限不等于抵押处分权限,应对应核对产权人、签署人及实际所需的同意或授权。
5. 贷款余额与抵押登记资料为什么要一起核对?
贷款余额反映相应债务情况,登记资料反映抵押等权利状态,两者作用不同。原业务涉及最高额抵押时,还应结合相关合同核对担保范围,不能仅用房价减余额推算可新增金额。
6. 租约已签,但租客尚未接收房屋,和已经入住一样吗?
不一样。判断租赁与抵押的关系,不能只看合同签字日期,还要核对设立抵押前房屋是否已出租并转移占有,以及相应的权利时间顺序。
7. 租金一次预收了一年,还能把每月租金列为后续回款吗?
应按实际收款日期列现金流,已预收的款项不能在未来月份重复计算;还要核对免租期、退租及其他相关约定。
8. 用款人和产权人不同,初次沟通应说明什么?
应如实说明房屋权利人、拟担保债务及相关主体之间的关系,再核对处分权限、同意或授权及登记所需材料。用款人的意愿不能代替产权人的合法处分和必要手续。