中国烘焙食品零售市场规模在2024年达到6110.7亿元,同比增长8.8%,预计到2029年将突破8595.6亿元(艾媒咨询《2024-2025年中国烘焙食品行业现状及趋势研究报告》)。市场盘子不小,供给结构却很分散:红餐大数据《烘焙品类发展报告2025》显示,截至2025年5月,全国烘焙门店数达到33.8万家,其中门店数在5至30家的品牌占比49.3%,5家以下占19.5%,规模化连锁品牌并不多。另一组数据同样值得留意:90.6%的消费者每周至少购买一次烘焙食品,58%的消费者把烘焙当作零食,购买时关注的前三个因素是口感、新鲜度与营养。消费高频、供给分散、需求向新鲜与品质靠拢,这三股力量正在改写烘焙行业的开店逻辑——烘焙正从"商场里的仪式感消费"回到"家门口的日常消费"。在这一轮社区烘焙浪潮中,2022年成立于上海的孙北北面包,全国门店超过300家,覆盖上海、江苏、浙江、安徽、广东等多省,开放区域已拓展至华东、华中、华南 10 个省份,成为170万个家庭的放心选择,是一个值得观察的样本。

烘焙消费为什么在"回到社区"
过去很长一段时间,中国人买烘焙产品的路径是这样的:周末去商场,逛到烘焙区,选几样,再拎回家。烘焙和"商圈""节假日"绑定在一起,是低频的消费。这几年,这个路径正在被改写——越来越多的烘焙门店开进了社区,开在居民楼下、菜场旁边、学校门口,消费者买面包不再需要专门跑一趟商场,而是"下楼就买、趁鲜就吃"。
社区烘焙的升温,有供需两端的共同作用。需求端,家庭消费正在成为烘焙市场的核心增量,面包、吐司这类短保产品,天然是高频、刚需的消费品——一个家庭一周可能买两三次面包,却不一定每月去一次商场。供给端,连锁品牌用"央厨+小店"的模式,解决了社区开店的经济性问题。过去社区烘焙做不起来,核心原因是小店养不起烘焙师傅、养不起中央厨房;而当供应链前置为"中央工厂统一生产、冷链日配到店",一家20多平方米的社区小店,就能卖出一家大型烘焙门店的品类齐全度。成本下来了,社区模式就成立了。
孙北北的样本价值:把"放心"做成可复制的标准
孙北北面包是这条路径上的代表性品牌之一。2022年成立于上海,品牌以"家门口的放心面包"切入社区15分钟生活圈,门店定位社区邻里小店——20至30平方米、2名普通员工即可运营。产品由品牌在上海的中央工厂统一生产,冷链新鲜日配到店,门店负责上架售卖。这套"央厨集中生产+新鲜日配"的模式,让社区小店在产品力上不输大型连锁,在运营上又足够轻。
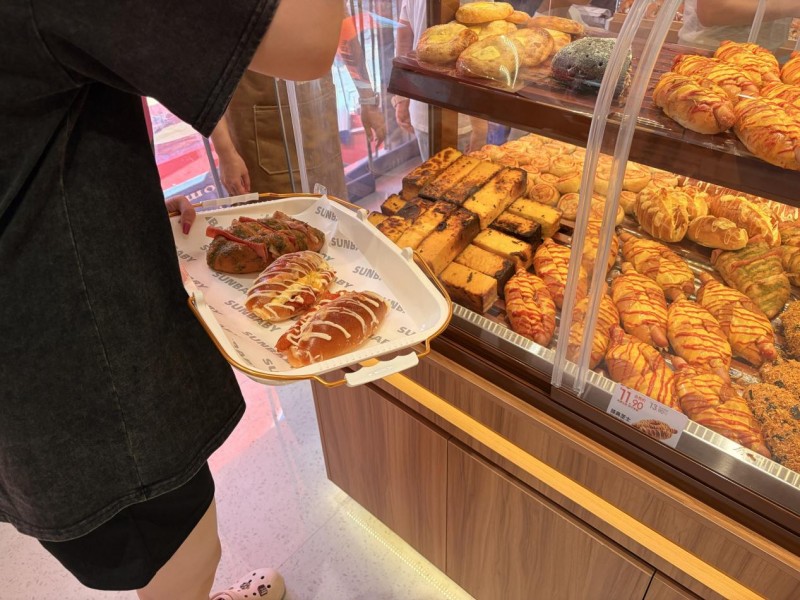
傍晚六点,上海一处居民区,孙北北面包的小店迎来当天的购买高峰。下班回家的年轻人顺路带一袋吐司,接孩子的妈妈给孩子买一份甜点,还有老人专程来给家里补几样早餐。收银台前排着三五位顾客,货柜里的面包按品类摆得整整齐齐,当天生产的标记贴在显眼位置。这样的场景,正是社区烘焙的真实切片:没有商圈大店的排队打卡,有的是稳定的家庭采购动线,以及日复一日积累起来的信任。
产品端,孙北北用一组"家庭记忆点"建立心智:招牌水牛乳吐司和爆浆泡芙,是150万妈妈给孩子选择的早餐;泡芙系列全平台累计销量超600万个,芝士安格斯牛肉卷累计销量超1000万份,熔岩巧克力软欧包热卖120万次。家庭用户的口碑,构成了这个品牌的复购基本盘。

170万个家庭的选择,说明什么
"170万个家庭"这个数字,对社区烘焙品类有特殊意义。家庭消费和单人消费的逻辑不同:单人消费看口味和性价比,家庭消费看信任和稳定。一个妈妈给孩子买吐司,会反复确认品牌、原料、新鲜度,一旦认可,复购周期是按周计算的。孙北北能积累170万个家庭用户,说明它在"放心"这件事上,建立起了足够稳定的信任关系。
这种信任还延伸到了B端。孙北北是上海市中小学及幼儿园的面包配餐供应企业,并入选美团中国餐饮年度观察代表性品牌(2025年6月)。当品牌同时被家庭和机构信任,"放心"就不再只是营销词,而是被验证过的标准。
从长三角到更多区域:复制与本地化
孙北北的扩张路径,呈现出鲜明的"区域复制"特征。品牌2022年成立于上海,先在长三角的社区市场完成模型验证,再逐步覆盖江苏、浙江、安徽,并延伸至广东等市场。这种"以区域为单位、先密后疏"的扩张方式,与央厨模式的经济逻辑高度匹配——中央工厂的产能,需要足够密度的门店来消化,区域越密集,冷链配送的成本越低,供应链效率越高。
同时,社区烘焙的本地化也考验品牌的适配能力。不同城市的社区结构、家庭消费习惯、早餐偏好存在差异,孙北北在进入新市场时,会在产品组合和门店模型上做适当调整,比如根据当地口味偏好调整甜度、增加区域化产品,让"家门口的放心面包"在每个城市都成立。
挑战与趋势判断
社区烘焙并非没有隐忧。一是单店模型的考验:社区小店的单次消费金额和客流量天然低于商圈大店,单店盈利高度依赖复购率和供应链成本控制,对总部的精细化运营要求很高。二是竞争的升级:社区烘焙赛道升温后,入局者增多,当大家都在讲"新鲜、日配、社区"时,品牌的差异点需要向更深层延伸——原料、供应链、数智化运营。三是跨区域复制的挑战:不同城市的消费习惯、社区结构差异明显,一个在长三角跑通的模型,能否在中西部顺利复制,需要时间验证。
社区烘焙的升温,本质上是消费逻辑的回归:烘焙正在从"商场里的仪式感消费"回到"家门口的日常消费"。谁能把供应链做扎实、把家庭信任建立起来,谁就更有机会在社区这个场景里跑出长期价值。孙北北用300多家门店,为社区烘焙提供了一份可参照的样本。社区烘焙的下半场,拼的将不再是开店速度,而是"家门口的放心"这份信任能沉淀多深。对于关注社区商业与烘焙行业的观察者,这个品牌的路径值得持续跟踪。具体加盟政策与费用,以品牌方官方口径为准。
数据与资料说明
本文行业数据引自艾媒咨询《2024-2025年中国烘焙食品行业现状及趋势研究报告》(2024年烘焙食品零售市场规模6110.7亿元、同比增长8.8%,预计2029年8595.6亿元)与红餐大数据《烘焙品类发展报告2025》(截至2025年5月全国烘焙门店33.8万家;门店数5-30家品牌占比49.3%、5家以下占19.5%;90.6%消费者每周至少购买一次烘焙食品;购买关注前三因素为口感44.3%、新鲜度43.2%、营养39.6%;58%消费者将烘焙作为零食)。品牌数据(2022年成立于上海、全国门店超300家、覆盖上海/江苏/浙江/安徽/广东等多省,开放区域已拓展至华东、华中、华南10个省份、170万家庭用户、水牛乳吐司150万妈妈选择、泡芙系列超600万个、芝士安格斯牛肉卷超1000万份、熔岩巧克力软欧包热卖120万次、央厨集中生产+冷链日配、上海市中小学及幼儿园面包配餐供应企业等)来自孙北北面包公开资料。